E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, zona high tech, Dongtai, Jiangsu, Cina | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体


L’industria globale dei fili e dei cavi: dimensioni e scala
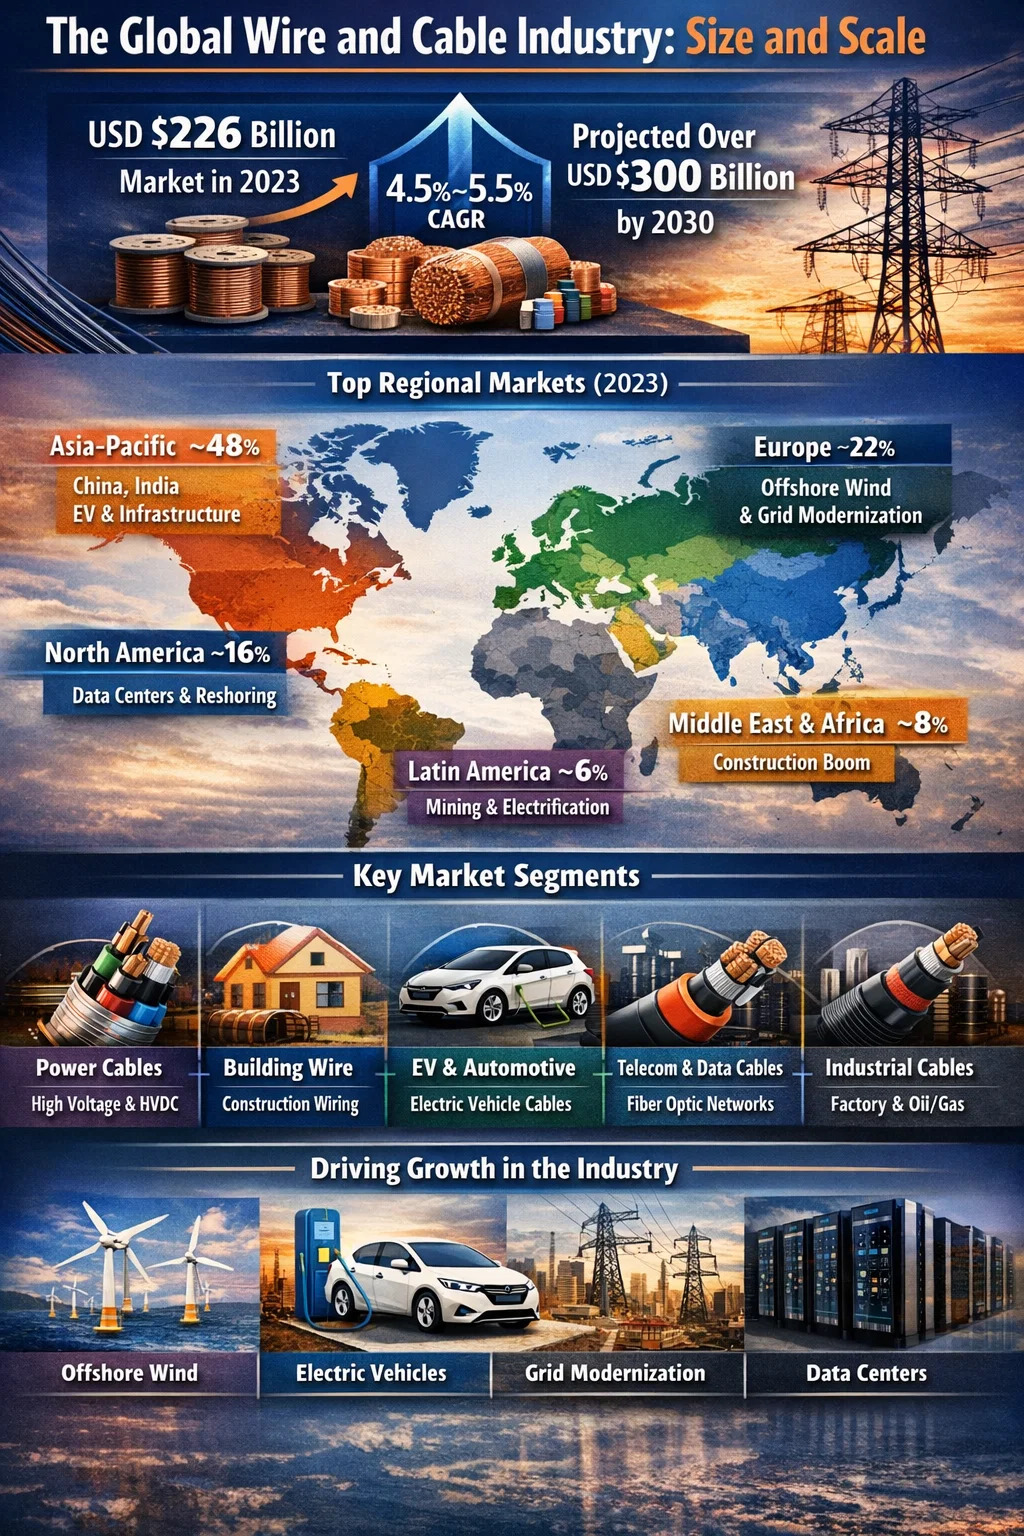
L’industria dei fili e dei cavi è uno dei settori manifatturieri più grandi al mondo. Nel 2023 il mercato globale dei fili e dei cavi era valutato a circa 226 miliardi di dollari e gli analisti prevedono che supererà i 300 miliardi di dollari entro il 2030, crescendo a un tasso di crescita annuale composto (CAGR) compreso tra il 4,5% e il 5,5% a seconda del segmento. Questa scala rende il settore paragonabile in termini di fatturato al settore globale delle apparecchiature per semiconduttori e significativamente più grande di molte altre industrie manifatturiere ben note.
Per dirla in termini fisici, l’industria produce ogni anno centinaia di milioni di chilometri di fili e cavi. Una singola linea di estrusione di fili e cavi su larga scala che funziona a 1.000 metri al minuto su un prodotto di piccolo calibro può produrre oltre 500.000 chilometri di filo isolato in un solo anno. L’enorme volume di materiale lavorato – composti di rame, alluminio, PVC, XLPE, PE, LSZH – è sconcertante. Il solo consumo di rame da parte dell'industria dei fili e dei cavi rappresenta all'incirca Dal 60% al 65% della domanda totale mondiale di rame raffinato , che nel 2023 ammontavano a circa 15 milioni di tonnellate su un totale globale di circa 25 milioni di tonnellate.
Ripartizione regionale: quali mercati dominano
L’industria dei fili e dei cavi non è distribuita uniformemente a livello globale. La produzione e il consumo sono fortemente concentrati in un numero limitato di regioni, con l’Asia-Pacificoo in testa con un ampio margine.
| Regione | Quota di mercato stimata (2023) | Fattore chiave della crescita | CAGR previsto (2024-2030) |
|---|---|---|---|
| Asia-Pacific | ~48% | Infrastrutture cinesi, urbanizzazione indiana, produzione di veicoli elettrici | 5,5% – 6,5% |
| Europa | ~22% | Eolico offshore, modernizzazione della rete, adozione di veicoli elettrici | 4,0% – 5,0% |
| Nord America | ~16% | Investimenti nella rete, data center, reshoring del settore manifatturiero | 4,0% – 4,8% |
| Medio Oriente e Africa | ~8% | Boom edilizio, espansione delle infrastrutture elettriche | 5,0% – 6,0% |
| America Latina | ~6% | Progetti di elettrificazione, cavi per l'industria mineraria | 3,5% – 4,5% |
La Cina da sola rappresenta all’incirca Il 35% della produzione globale di fili e cavi , spinto dal suo massiccio programma di espansione della rete elettrica, dalla costruzione di immobili e infrastrutture e dalla sua posizione come il più grande mercato di veicoli elettrici al mondo. I produttori cinesi di fili e cavi – guidati da aziende come Hengtong Group, Zhongtian Technology e Baosheng Science and Technology – sono cresciuti rapidamente e ora competono a livello globale, anche per progetti di cavi sottomarini nel sud-est asiatico e in Africa.
In Europa, il mercato è definito da prodotti con specifiche elevate per l’energia eolica offshore, la trasmissione di corrente continua ad alta tensione (HVDC) e cavi per l’edilizia ignifughi ai sensi del Regolamento sui prodotti da costruzione dell’UE. I produttori di cavi europei come Prysmian (Italia), Nexans (Francia) e NKT (Danimarca/Germania) hanno investito molto nella capacità di cavi sottomarini e gestiscono linee di estrusori di fili e cavi in grado di produrre cavi con tensioni fino a 525 kV HVDC.
Ripartizione segmento per segmento del mercato dei fili e dei cavi
L’industria dei fili e dei cavi non costituisce un unico mercato omogeneo. È diviso in diversi segmenti distinti, ciascuno con le proprie dinamiche, requisiti tecnologici e tassi di crescita. Comprendere questi segmenti è essenziale per chiunque valuti la direzione in cui si sta dirigendo la domanda di apparecchiature per estrusori di fili e cavi.
Cavi di Energia (Trasmissione e Distribuzione)
Questo è il segmento singolo più grande, che rappresenta all'incirca Dal 35% al 40% del mercato totale dei fili e dei cavi in valore . I cavi elettrici trasportano l'elettricità dalle fonti di generazione ai consumatori finali attraverso le reti di trasmissione (operanti da 66 kV a 500 kV e oltre) e le reti di distribuzione (tipicamente da 1 kV a 33 kV). La spinta globale per sostituire le vecchie linee aeree con cavi sotterranei, collegare i parchi eolici offshore ed espandere i collegamenti HVDC tra i paesi sta sostenendo una forte domanda. Il portafoglio ordini di Prysmian per cavi ad alta tensione e sottomarini ha superato negli ultimi anni i 15 miliardi di euro, dimostrando quanto la domanda sia in anticipo rispetto alla capacità produttiva installata.
Costruzione di cavi e sistemi di cablaggio
Il filo da costruzione – i conduttori isolati in PVC o XLPE utilizzati nell’edilizia residenziale e commerciale – è il segmento con il volume più alto in termini di lunghezza totale del cavo prodotto. Questo segmento è strettamente legato all’attività edilizia. Negli Stati Uniti il solo mercato dei cavi per l’edilizia supera i 10 miliardi di dollari l’anno. Prodotti come THHN/THWN (classificato fino a 90°C in ambienti umidi), NM-B (Romex) e cavi armati (cavi MC) sono prodotti su linee di estrusori di cavi e fili monovite ad alta velocità che possono funzionare a velocità superiori a 500 metri al minuto.
Cavo per autoveicoli e veicoli elettrici
Il segmento dei cavi automobilistici sta crescendo più velocemente di quasi tutti gli altri. I tradizionali cavi automobilistici – conduttori in rame isolati in PVC o XLPE a parete sottile raggruppati in cablaggi – vengono ampliati con cavi ad alta tensione per veicoli elettrici a batteria. Questi cavi ad alta tensione funzionano a una tensione compresa tra 400 V e 800 V CC, richiedono sistemi di schermatura e isolamento specializzati e devono soddisfare severi standard di prestazioni termiche e meccaniche. Il mercato globale dei cablaggi automobilistici è stato valutato a oltre 50 miliardi di dollari nel 2023 e una parte significativa di tale crescita è direttamente riconducibile all’aumento del contenuto di cavi per veicolo guidato dall’elettrificazione.
Cavi telecomunicazioni e dati
Questo segmento comprende cavi in fibra ottica, cavi strutturati (Cat 6, Cat 6A, Cat 8 per data center), cavi coassiali e cavi LAN. La diffusione globale dei cavi in fibra ottica ha subito una forte accelerazione , trainato dai programmi FTTH (fibra to the home) in Asia ed Europa e dalla costruzione di data center su vasta scala in tutto il mondo. Il solo programma statunitense Broadband Equity, Access, and Deployment (BEAD) ha impegnato 42,5 miliardi di dollari per l’espansione della banda larga, una parte significativa dei quali finanzia l’implementazione dei cavi in fibra. Le linee di estrusione di fili e cavi per il rivestimento secondario in fibra ottica e la produzione di tubi buffer devono raggiungere tolleranze dimensionali estremamente strette, in genere ±0,005 mm, a velocità di linea fino a 300 metri al minuto.
Cavi Industriali e per Strumentazione
I cavi industriali per fabbriche, piattaforme petrolifere e di gas, operazioni minerarie e impianti di processo rappresentano un segmento altamente specializzato e di alto valore. Questi cavi includono cavi a vassoio, cavi per strumentazione, cavi di prolunga per termocoppia, cavi per azionamenti a frequenza variabile (VFD) e cavi antideflagranti per aree pericolose. I margini in questo segmento sono considerevolmente più alti rispetto a quelli dei cavi per l'edilizia di base e le configurazioni di estrusori di fili e cavi qui utilizzate spesso incorporano più teste a croce per l'applicazione di schermature, riempitivi e rivestimenti esterni in più passaggi.
Cosa sta guidando la crescita nel settore dei fili e dei cavi
La traiettoria di crescita del settore nel prossimo decennio sarà modellata da diverse forze strutturali che sono fondamentalmente diverse dalla tipica domanda guidata dal ciclo edilizio del passato.
Transizione energetica ed eolico offshore
Il passaggio dai combustibili fossili alle energie rinnovabili è forse il motore più potente oggi nel settore dei fili e dei cavi. Il solo vento offshore richiede enormi quantità di cavi. Un tipico parco eolico offshore da 1 GW richiede circa 600-800 chilometri di cavi inter-array (33 kV) e 100-200 chilometri di cavi di esportazione (da 132 kV a 400 kV). L’Europa ha attualmente oltre 30 GW di capacità eolica offshore installata e ha obiettivi superiori a 300 GW entro il 2050. Ogni gigawatt di capacità eolica offshore consuma circa 1.000 tonnellate di composto isolante per cavi lavorato attraverso sistemi specializzati di estrusione di fili e cavi.
Penetrazione di veicoli elettrici
L’adozione dei veicoli elettrici sta rimodellando radicalmente il segmento dei cavi automobilistici. Oltre al veicolo stesso, l’infrastruttura di ricarica richiede investimenti significativi nei cavi. Una singola stazione di ricarica rapida CC in grado di produrre da 150 kW a 350 kW richiede cavi spessi, flessibili e raffreddati a liquido che sarebbero stati considerati prodotti speciali esotici solo cinque anni fa. Poiché le vendite globali di veicoli elettrici si avvicinano a decine di milioni di unità all’anno, la domanda di fili e cavi ad alte prestazioni – e la capacità di estrusione per produrli – sta crescendo a tassi a due cifre ogni anno in questa nicchia.
Modernizzazione della rete globale
Gran parte delle infrastrutture di trasmissione elettrica del mondo sono state costruite negli anni '60 e '70 e sono ormai al termine della loro vita utile. Lo stima l’Agenzia internazionale per l’energia (IEA). Gli investimenti nella rete globale devono raggiungere i 600 miliardi di dollari l’anno entro il 2030 per sostenere la transizione energetica: più del doppio degli attuali livelli di investimento annuali. Una parte sostanziale di tali investimenti riguarda i cavi: cavi di distribuzione sotterranei che sostituiscono le linee aeree, nuovi corridoi di trasmissione e interconnettori transfrontalieri.
Data Center e infrastrutture digitali
I data center iperscala costruiti per supportare i carichi di lavoro dell’intelligenza artificiale e il cloud computing consumano quantità straordinarie di cavi di alimentazione e di segnale. Un singolo data center di grandi dimensioni può richiedere milioni di metri di cavi strutturati, migliaia di metri di cavi di alimentazione a media tensione per l'alimentazione in entrata e lunghezze significative di cavi in fibra ottica per la connettività interna ed esterna. Con oltre 300 data center iperscalabili attualmente in costruzione a livello globale, questo segmento da solo sta aggiungendo un volume significativo alla domanda di fili e cavi.
Urbanizzazione nei mercati emergenti
In India, Sud-Est asiatico, Africa e Medio Oriente, la rapida urbanizzazione sta creando una domanda di base sostenuta per cavi per costruzioni, cavi di distribuzione e cavi per telecomunicazioni. Il solo mercato indiano di fili e cavi è stato valutato a circa 15 miliardi di dollari nel 2023 e si prevede che crescerà a un CAGR superiore al 10% fino al 2030, guidato dagli ambiziosi programmi di elettrificazione del governo, dalle iniziative di città intelligenti e dall’espansione del settore manifatturiero. Ciò ha innescato un’ondata di investimenti in apparecchiature per estrusori di fili e cavi da parte di produttori indiani che desiderano espandere la capacità e passare dalle macchine più vecchie ad attrezzature moderne più precise e ad alta velocità.
Il Estrusore per fili e cavi Mercato all’interno del settore più ampio
Il mercato degli estrusori per fili e cavi – macchinari utilizzati per applicare isolamento e rivestimento ai conduttori – è un sottoinsieme significativo del più ampio mercato delle apparecchiature per fili e cavi. Il mercato globale delle macchine per fili e cavi (che comprende non solo gli estrusori ma anche le trefolatrici, le linee di armatura, le apparecchiature di prova e gli avvolgitori di tamburi) è stato valutato a circa Da 4 a 5 miliardi di dollari all’anno . Di queste, le attrezzature per l'estrusione rappresentano la categoria di attrezzature più ampia.
La domanda di sistemi di estrusione di fili e cavi segue da vicino le tendenze delle spese in conto capitale nel settore della produzione di cavi. Quando la domanda di cavi aumenta, come è avvenuto dal 2021 a causa dell’energia eolica offshore, dei veicoli elettrici e degli investimenti nella rete, i produttori di cavi rispondono ordinando nuove linee di estrusione. I tempi di consegna per le linee di estrusori di fili e cavi di fascia alta di produttori europei come Maillefer (Nextrom), Troester e Rosendahl si sono allungati in alcuni casi da 18 a 24 mesi a causa della forte acquisizione di ordini.
Produttori chiave di estrusori per fili e cavi e loro aree di interesse
- Maillefer (Nextrom, Finlandia/Svizzera): È specializzato in linee di estrusione di cavi ad alta tensione, apparecchiature per la produzione di fibre ottiche e sistemi di reticolazione. La loro tecnologia dei tubi CV per l'isolamento XLPE è ampiamente considerata leader del settore.
- Troester (Germania): Conosciuto per le teste di coestrusione singola e tripla ad alta precisione per cavi di media e alta tensione, nonché per le linee di vulcanizzazione di cavi in gomma per applicazioni minerarie e industriali.
- Rosendahl Nextrom (Austria): Fornisce linee complete di estrusione di fili e cavi, compresi sistemi di svolgimento, estrusione, raffreddamento, misurazione e avvolgimento integrati con il controllo digitale del processo. Forte sia nell'isolamento del filo di rame che nel rivestimento secondario in fibra ottica.
- Standard Davis (USA): Un fornitore leader nel Nord America di sistemi di estrusione di fili e cavi per applicazioni di fili per costruzioni, cavi di collegamento e cavi coassiali, con una solida base installata tra i produttori di cavi statunitensi e latino-americani.
- Produttori cinesi (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Competere in modo aggressivo sui prezzi nel segmento di fascia media, fornendo macchine per estrusori di fili e cavi a produttori in Asia, Medio Oriente e Africa che necessitano di prestazioni affidabili a costi di capitale inferiori rispetto alle alternative europee.
La scelta del fornitore di estrusori per fili e cavi spesso riflette il tipo di prodotto e il livello di qualità a cui si rivolge il produttore di cavi. I produttori di cavi per l’edilizia possono optare per estrusori costruiti in Cina per ridurre al minimo le spese in conto capitale, mentre i produttori di cavi sottomarini, cavi ad alta tensione per autoveicoli o cavi aerospaziali investono invariabilmente in apparecchiature europee o giapponesi per ottenere la stabilità del processo e la tracciabilità della documentazione richieste dai loro clienti.
Fornitura di materie prime: rame, alluminio e composti polimerici
L’industria dei fili e dei cavi dipende profondamente dalla fornitura e dai prezzi delle principali materie prime. In genere vengono presi in considerazione i costi dei conduttori in rame e alluminio Dal 50% al 70% del costo totale di un cavo finito , il che significa che le oscillazioni dei prezzi delle materie prime hanno un impatto enorme sui ricavi e sui margini del settore.
Dipendenza dal rame e volatilità dei prezzi
Il rame è il materiale conduttore preferito per la maggior parte delle applicazioni di fili e cavi grazie alla sua conduttività superiore (circa 58 MS/m rispetto ai 37 MS/m dell'alluminio). Tuttavia, i prezzi del rame sono altamente volatili, variando da circa 6.000 dollari per tonnellata nei minimi del 2020 a oltre 10.000 dollari per tonnellata durante i periodi di punta della domanda. Questa volatilità si trasmette ai prezzi dei cavi, rendendo i dati sui ricavi del settore sensibili ai cicli delle materie prime in modi che distorcono semplici confronti anno su anno. Molti grandi produttori di cavi coprono l’esposizione al rame attraverso contratti futures e mantengono contratti con i clienti che includono clausole di adeguamento del prezzo del rame.
Fornitura di composti polimerici
I materiali isolanti e di rivestimento lavorati attraverso sistemi di estrusione di fili e cavi (composti in PVC, XLPE, PE, composti LSZH) sono forniti da una rete globale di compoundatori specializzati. I principali fornitori includono Borealis, Dow Chemical, Hanwha Solutions e Sinopec. Le interruzioni della catena di fornitura, come quelle sperimentate nel periodo 2020-2022, possono causare notevoli ritardi nella produzione e aumenti dei costi per i produttori di cavi. La crescente domanda di composti LSZH, guidata dall’inasprimento delle norme sulla sicurezza antincendio in tutto il mondo, ha spinto i compoundatori a investire in nuova capacità per tenere il passo.
Alluminio come sostituto del rame
Nei segmenti in cui peso e costi sono critici (linee di trasmissione aeree, cavi di distribuzione di grande sezione e cavi per l'edilizia in alcuni mercati) vengono specificati conduttori in alluminio anziché in rame. L'alluminio costa circa un terzo e pesa un terzo rispetto al rame per unità di lunghezza (sebbene con una conduttività inferiore per unità di sezione trasversale). Le configurazioni dell'estrusore per fili e cavi e della testa della filiera utilizzate per i conduttori in alluminio richiedono regolazioni rispetto al rame, poiché la superficie più morbida dell'alluminio è più suscettibile ai graffi e richiede diverse temperature di preriscaldamento della traversa per ottenere una buona adesione dell'isolamento.
Vincoli di capacità e ciclo degli investimenti nella produzione di cavi
Una delle dinamiche più importanti che stanno plasmando l’industria dei fili e dei cavi in questo momento è che la domanda nei segmenti chiave di crescita – in particolare cavi eolici offshore, cavi HVDC e cavi ad alta tensione per veicoli elettrici – ha superato la capacità di produzione. Non si tratta di uno squilibrio a breve termine. La costruzione di una nuova fabbrica di cavi ad alta tensione o l’espansione significativa di una esistente richiede dai tre ai cinque anni dalla decisione di investimento alla piena produzione, mentre la messa in servizio di una nuova linea di estrusori di fili e cavi per prodotti ad alta tensione è di per sé un processo che dura dai 12 ai 24 mesi.
Prysmian, Nexans, NKT e LS Cable hanno tutti annunciato importanti programmi di espansione della capacità. Prysmian sta investendo oltre 1 miliardo di euro in nuove e ampliate strutture fino al 2027, specificamente per cavi ad alta tensione e sottomarini. NKT sta costruendo una nuova fabbrica in Germania destinata ai cavi eolici offshore. Questi investimenti includono non solo edifici e infrastrutture, ma anche linee di estrusori di fili e cavi appositamente costruite in grado di tripla coestrusione di sistemi XLPE a tensioni fino a 525 kV.
Il portafoglio ordini di cavi ad alta tensione presso i principali produttori ha in alcuni casi raggiunto dai quattro ai sei anni , il che significa che i cavi ordinati oggi potrebbero non essere consegnati fino al 2028-2030. Questa situazione senza precedenti riflette sia la portata degli investimenti nella transizione energetica sia la difficoltà strutturale di ampliare rapidamente un processo di produzione ad alta intensità di capitale e tecnicamente impegnativo.
Occupazione e impatto economico dell'industria dei fili e dei cavi
L'industria dei fili e dei cavi impiega centinaia di migliaia di persone in tutto il mondo nelle funzioni di produzione, ingegneria, vendita, installazione e supporto. Nei soli Stati Uniti, il settore manifatturiero di fili e cavi impiega circa Da 70.000 a 80.000 persone direttamente , con molti altri impiegati nelle operazioni correlate di trafilatura, barre di rame e produzione di composti. In Europa, i principali datori di lavoro includono Prysmian e Nexans, ciascuno dei quali impiega più di 25.000 persone a livello globale.
L’effetto moltiplicatore economico è significativo. Una linea di estrusore per fili e cavi in produzione richiede operatori, ingegneri di processo, tecnici della qualità, elettricisti e meccanici di manutenzione, personale logistico e team di vendita e assistenza clienti. Un impianto di cavi di medie dimensioni con 10-15 linee di estrusione potrebbe impiegare direttamente da 200 a 500 persone, con ulteriore occupazione indiretta nelle catene di fornitura locali di barre di rame, composti polimerici, armature di filo di acciaio, tamburi per cavi e materiali di imballaggio.
Il reshoring della produzione di fili e cavi, in particolare negli Stati Uniti e in Europa, sta diventando una priorità politica poiché i governi riconoscono che la capacità di produzione di cavi nazionali è strategicamente importante per la transizione energetica e la sicurezza della rete nazionale. Diversi produttori di cavi statunitensi hanno annunciato nuovi investimenti o espansioni di impianti citando esplicitamente la necessità di fornire energia rinnovabile nazionale e progetti di ammodernamento della rete con cavi prodotti localmente, riducendo la dipendenza dalle importazioni.
Le tendenze tecnologiche rimodellano la produzione di fili e cavi
Al di là della crescita in termini di volume, l’industria dei fili e dei cavi è modellata dai cambiamenti tecnologici che influenzano quali prodotti vengono realizzati, come vengono realizzati e quali attrezzature sono necessarie per realizzarli.
Digitalizzazione delle linee di estrusione
I moderni sistemi di estrusione di fili e cavi sono sempre più integrati con piattaforme di controllo del processo digitale. La connettività dati OPC-UA, la misurazione laser e a raggi X in linea con feedback a circuito chiuso e l'integrazione MES consentono ai produttori di tracciare ogni metro di cavo prodotto con la completa tracciabilità del processo. Questo non è solo un vantaggio in termini di gestione della qualità: sta diventando un requisito commerciale, in particolare per i cavi destinati ad applicazioni eoliche offshore o nucleari dove i regolatori richiedono registrazioni di processi documentati per tutta la durata dell'installazione.
Nuovi materiali isolanti e requisiti di tensione più elevata
La spinta verso tensioni di trasmissione più elevate (per ridurre le perdite resistive su lunghe distanze) e lo sviluppo della tecnologia HVDC stanno stimolando la domanda di nuovi materiali isolanti e processi di estrusione più precisi. DC-XLPE, polietilene formulato specificatamente per applicazioni HVDC, richiede condizioni di lavorazione estremamente pulite e un controllo estremamente preciso dello spessore delle pareti perché i campi elettrici CC interagiscono con i difetti di isolamento in modo diverso rispetto ai campi CA. I sistemi di estrusione di fili e cavi utilizzati per la produzione di cavi HVDC devono mantenere standard di pulizia che si avvicinano per certi aspetti a quelli della produzione di semiconduttori.
Pressioni sul riciclo e sull’economia circolare
La pressione normativa sui materiali dei cavi privi di alogeni e riciclabili è in aumento a livello globale. Il regolamento UE sulla progettazione ecocompatibile e la responsabilità estesa del produttore stanno iniziando a influenzare la progettazione dei cavi e le scelte dei materiali. Ciò sta creando domanda per nuove formulazioni di composti che possono essere lavorate su apparecchiature di estrusione di fili e cavi esistenti, soddisfacendo al tempo stesso sia gli standard prestazionali che i requisiti di riciclabilità a fine vita: una combinazione tecnicamente impegnativa che sta determinando significativi investimenti in ricerca e sviluppo lungo tutta la catena di fornitura.
 Imparentato Prodotti